ようこそ(^^)/
人生を豊かに生きるためには、健康とお金がとても大切と考える当サイトのぽんこつ管理人ぱんぱんぱぱです。
さて、管理人は2020年3月末に満期退職しました。

2000年(平成12年)年金法大改正により、日本国民の年金支給年齢は65歳が原則となりました。
ところがほとんどの会社では60歳を定年退職と定めています。
年金が支給される5年間は、現役時代に貯めて生き残れと我が国の為政者は2000年に決めた訳です。
その経過措置は、男性は昭和36年4月2日生まれで終了しました。
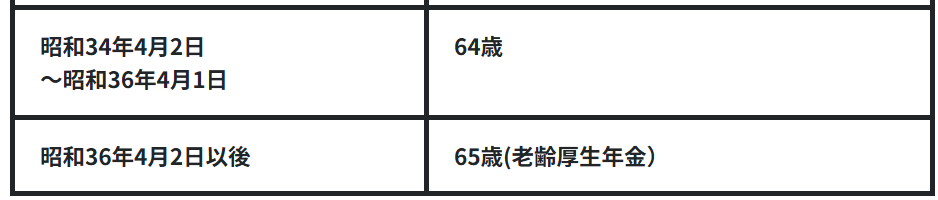
50~60代の皆さんへ | いっしょに検証! 公的年金 | 厚生労働省
女性の場合は、昭和41年4月2日生まれで経過措置は終了です。
ただし、公務員の場合は男性と同じ条件となります。
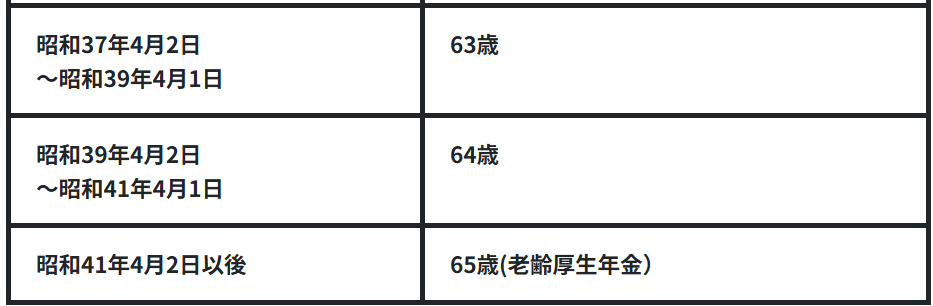
50~60代の皆さんへ | いっしょに検証! 公的年金 | 厚生労働省
5年間の空白期間を如何に生き延びるかが、サラリーマンやOLにとっての一大命題となったわけです。
このままにしては、生活保護受給者が激増し、満足な社会保障システムがほころんでしまいます。
そこで、国は高齢者雇用安定法を改正し、事業主に65歳まで雇用義務を課し、70歳までの就業確保を努力義務としました。

もちろん公的年金だけでは絶対に不足します。
管理人は生き延びるために現職時代やれることはやってきました。
4つの個人年金とマル優と少しばかりのiDeCoに加入してきました。
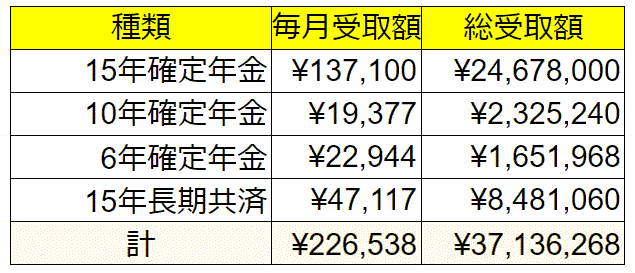
65歳からは、公的年金に加え、この個人年金が生き延びるための転ばぬ先の杖となると考え、爪に火を点し塩を舐め舐め耐えてきました。
さあ、バラ色の老後が待っている!
個人年金保険は、加入の時点では、ウン十年後の支給の仕組みの説明がほぼ皆無です。いや、個人的に忘れているだけなのかもしれません。
バラ色の老後人生を過ごすにはまだまだハードルは高いです。
みなさんも知っておいて損はないと思います。
1 15年確定年金の場合
管理人の生命線となる個人年金(拠出型企業年金保険遺族年金特約)です。
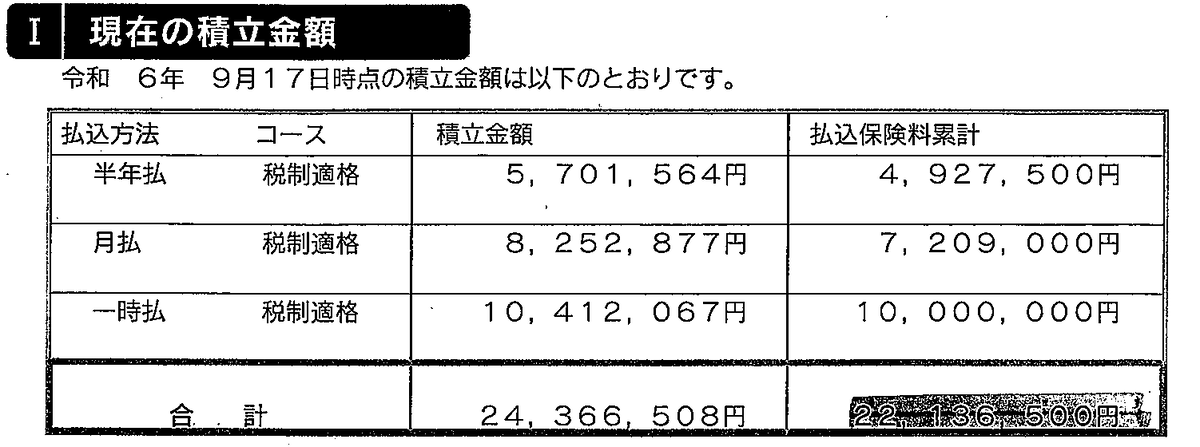
現役時代に多額の住宅ローンや学資保険がある中で、なんとか22,136,500円を積み立てました。
金利のある世界のおかげで、月々137,100円→146,881円に+9,581円のUPです。
ところが、幹事生命保険会社から通知がありました。
1 支給月は、5月、8月、11月、2月の4回
2 支給は5月から開始
3 支給日は27日
管理人は3月末を持って離職します。
4月と5月のほぼ2か月を公的年金だけで生き延びなくてはならなくなりました。
もっと早く知らせて欲しかったです。
2 10年確定年金の場合
こちらは、満期が過ぎたというのに音沙汰なしです。
後2か月で離職というのなしのつぶてです。

あせってきたので、福利厚生課に期待半分で聞いてみました。
話によれば5年前退職者説明かのとき支払いコースを決めているとのことでした。
1 支給月は8月、12月、4月の年3回
2 支給日は27日
3 支払スタートは8月から
なんと、8月27日まで受給できません!
まあ、こちらは月2万円程度なので打撃はそうはないのですが、2月より支給と思い込んでいたため大ショックです。
3 6年確定年金の場合
これは、10年確定年金と同じ〇〇生命の商品です。
1 62歳から支給
2 年3回の支給(8月、12月、4月)
この年金はすでに受給しており、固定資産税の支払いなどに助かっています。
しかし、その命もあと2年で終了です。
4 15年長期共済の場合
一番ショックを受けたのは、この15年長期共済です。
1 支払は年2回 12月と6月
2 支払日は27日
3 支払初日は12月27日
支給まで約11か月待つことになります。
しかも年に2回の支給とは、もはや年金ではなく一時金扱いです。
2月からと思っていたので大ショックです。
5 iDeCoの場合
iDeCoは、2020年5月より加入年齢を65歳までとしました。
その後改正が続き、現在では70歳まで加入できます。
iDeCoの最大のメリットは、iDeCoに掛けた掛金が全部非課税となることです。
年収500万円のサラリーマンが月23,000円を掛けた場合、掛金の20%が所得税還付されます。
その額はなんと55,200円となります。
管理人は制度が拡張した2022年6月よりスタートしました。
計算上30月分のみなので、690,000円を積み立てたことになります。
10年支払いとなると、年間69,000円です。
ないよりはありがたいです。
しかし、残酷な通知が届きました。
請求受付開始日は、2027年6月30日
通算加入年数が5年以上経過しないと受給できないそうです。
しかも、1回につき440円の事務手数料が発生します。
年1回の支払いしか選択肢はなくなりました。
自分の積み立ててきたお金なのに納得がゆきません。
6 まとめ
夢にまでみた個人年金の受給は、がっかりの連続です。
1 支給開始2025年5月26日
2 支給開始2025年8月27日
3 支給開始2025年12月27日
4 支給開始2027年6月30日
管理人のもう一つの支えとなる株式配当金は、ほぼ6月と12月が支給月です。

最悪の場合、何か保有株を売却して用立てしなければならなくなりました。
こんなことなら、1月に株を買わなくてもよかった…とちょっぴり反省しています。
まさかの老後貧乏となるとは夢にも思いませんでした。
3か月をしのぐしか手立てはありません。
管理人の貯金はすべて株式投資に注ぎ込んでしまいました。
やはり現金は王様です。
まさか65歳にもなって8万円しかフローのお金がないとは…。
今日の飯より明日の米が大事と信じて株式投資を続けてきてこの惨めさは悲しすぎます。
保険屋あ!もっとしっかり重要説明告知しろおおおおお!
計算上は、公的年金+個人年金+株式配当金でバラ色の生活を送る予定でした。
どこでどう狂ったのか?
まさかの無職生活スタートアップが最初からつまづきそうです。

みなさんもゆめゆめご注意ください。
しっかりと出口部分の調査をして、老後設計を計画してください。
ブログと個人年金と老後資金に愛と真の情報を
それではまた
